
Blog:
Nachfolge - Schenken und Vererben
Eine vorausschauende Nachfolgeplanung schafft Sicherheit – für das Unternehmen, das private Vermögen und die Familie. Ich begleite Sie bei Unternehmensnachfolgen, Schenkungen und Erbfällen sowie bei der Gestaltung von Testamenten und Eheverträgen.
Ob vorweggenommene Übertragung mit oder ohne Nießbrauchvorbehalt, Familiengesellschaft oder Stiftung: Gemeinsam entwickeln wir eine Struktur, die wirtschaftlich sinnvoll, rechtlich belastbar und steuerlich durchdacht ist. Dabei berücksichtige ich auch die Auswirkungen des Güterstands – von der Zugewinngemeinschaft und Gütertrennung bis hin zur Güterstandsschaukel.
Mein Ansatz verbindet Erb-, Familien- und Steuerrecht zu einem klaren Gesamtkonzept, das Vermögen sichert, Konflikten vorbeugt und den Übergang auf die nächste Generation langfristig tragfähig gestaltet.
Die Familienstiftung als Instrument der Vermögenssicherung
Eine Familienstiftung kann man zur Vermögenssicherung nutzen - nicht als steuerliches Einzelinstrument, sondern als dauerhafte Eigentums- und Governance-Struktur.
Die Familienstiftung kann Vermögen aus dem privaten Erbgang herauslösen und nach verbindlichen Regeln für mehrere Generationen halten. Sie verlangt allerdings eine besonders sorgfältige Planung. Wer Vermögen in eine Stiftung überträgt, entscheidet nicht allein über Steuern oder Haftung, sondern über Einfluss, Versorgung und Verantwortung innerhalb der Familie.
Die Familiengesellschaft für Immobilien
Wer eine Familiengesellschaft für Immobilien gründen möchte, sollte nicht bei der Rechtsform beginnen, sondern bei der Frage, welche Rolle das Vermögen für die Familie künftig erfüllen soll. Eine Familiengesellschaft kann Eigentum bündeln, Übertragungen auf die nächste Generation schrittweise ermöglichen und klare Regeln für Verwaltung, Entnahmen und Veräußerungen schaffen. Sie ist aber kein standardisiertes Steuersparmodell. Ihre Wirkung hängt von der konkreten Vermögensstruktur, den persönlichen Lebensplanungen der Beteiligten, bestehenden Finanzierungen und der gewünschten Kontrolle ab.
Schenkung zu Lebzeiten steuerlich gestalten
Wer Unternehmensanteile, vermietete Immobilien oder ein gewachsenes Wertpapiervermögen erst mit dem Erbfall überträgt, überlässt wesentliche Weichenstellungen oft dem Zufall. Eine Schenkung zu Lebzeiten steuerlich gestalten bedeutet deshalb weit mehr, als persönliche Freibeträge auszuschöpfen. Es geht darum, Eigentum rechtzeitig zu ordnen, die Handlungsfähigkeit des Unternehmens zu bewahren und den familiären Zusammenhalt auch dann zu sichern, wenn Vermögen und Verantwortung auf die nächste Generation übergehen.
Lebensversicherung verschenkt, Nießbrauch vorbehalten – und trotzdem voll besteuert
Schenkungsteuer voll, Nießbrauchsabzug null – so lässt sich das jüngste BFH-Urteil zur Übertragung von Kapitallebensversicherungen unter Nießbrauchsvorbehalt auf den Punkt bringen. Mit Urteil vom 28. Januar 2026 (II R 27/22) hat der BFH klargestellt: Knüpft der Nießbrauch an einen Anspruch, der zum Übertragungszeitpunkt noch gar nicht existiert, scheidet ein steuerlicher Abzug vollständig aus – mit erheblichen Folgen für die Gestaltungspraxis.
Die Familiengesellschaft – Vermögen schützen, Steuern sparen, Generationen verbinden
Wie lässt sich Familienvermögen langfristig schützen, effizient strukturieren und über Generationen hinweg zusammenhalten?
Die Familiengesellschaft bietet auf diese Frage eine strategisch durchdachte Antwort. Sie verbindet rechtliche, steuerliche und familiäre Interessen in einer einzigen Struktur – und schafft dabei Stabilität, Kontrolle und Flexibilität zugleich.
Immobilienkauf in der Familie Alternative zur Schenkung
Immobilienkauf in der Familie
Alternative zur Schenkung: Steuerfolgen bei unentgeltlicher Ratenzahlung
Der Bundesfinanzhof (BFH) hat mit Urteil vom 24.03.2026 (VIII R 30/24) entschieden, dass die Vereinbarung einer zinslosen Ratenzahlung im Rahmen der Übertragung einer Immobilie zwischen nahen Angehörigen nicht zu steuerpflichtigen Kapitaleinkünften führt.
Ein Geldgeschenk zu Ostern steuerpflichtig?
Ein Geldgeschenk zum besonderen Anlass, .B. zum Geburtstag oder auch zu Ostern kann unerwartete rechtliche und steuerliche Fragen aufwerfen. Jedenfalls soll eine Schenkung von 20.00 Euro nach Auffassung des Finanzgerichts Rheinland-Pfalz kein steuerfreies Gelegenheitsgeschenk mehr sein.
Wie entwickelt sich die Erbschaftsteuer?
Wie entwickelt sich die Erbschaftsteuer?
Die Erbschaftsteuer rückt für Unternehmerinnen, Unternehmer und vermögende Familien erneut in den Mittelpunkt. Zum einen steht eine Entscheidung des Bundesverfassungsgerichts zur Verfassungsmäßigkeit der Begünstigungen für Betriebsvermögen an, die erhebliche Auswirkungen haben kann. Zum anderen sorgen neue politische Vorstöße – insbesondere aus der SPD – zusätzlich für Verunsicherung.
Doch worum geht es inhaltlich konkret? Wie wahrscheinlich sind tatsächliche Änderungen, in welchem Zeitraum wären sie zu erwarten – und was bedeutet das für die eigene Nachfolge- und Vermögensplanung?
Verlängerter Nießbrauch: Steuerneutraler Objektwechsel möglich
Objektwechsel bei einer mit Nießbrauch übertragenen Immobilie: Was passiert mit dem Nießbrauch? Darf dieser steuerneutral übertragen und fortgeführt werden? Fällt der Nießbrauch weg? Droht eine steuerliche Belastung?
Verzicht auf einen Nießbrauch – steuerliche Risiken bei der Einkommen- und Erbschaftsteuer
Steuerliche Wirkungen eines Verzichts auf einen Nießbrauch:
Was passiert, wenn ein Nießbrauch später ganz oder teilweise aufgegeben wird. Hier liegen erhebliche steuerliche Risiken – insbesondere bei der Erbschaft- und Schenkungsteuer, aber auich beiu der Einkommensteuer
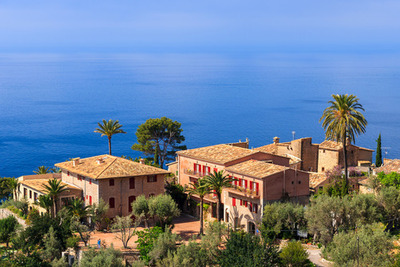
Besteuerung einer spanischen Ferienimmobilie in Deutschland
Besteuerung einer spanischen Ferienimmobilie in Deutschland Die unentgeltliche Nutzung einer spanischen Ferienimmobilie durch den Gesellschafter einer spanischen S.L. wird in Deutschland als verdeckte Gewinnausschüttung (vGA) besteuert. Diese langjährige BFH-Rechtsprechung hat das wurde mit dem Urteil des FG Düsseldorf mit Urteil vom 5.9.2025 (10 K 2604/20 E) bestätigt.
Wann ist das Weihnachtsgeschenk steuerpflichtig?
Wann wir aus einem gut gemeinten Gelegenheitsgeschenk eine steuerpflichtige Schenkung? Welche rechtlichen und steuerlichen Fragen stellen sich?
Steuerfalle Ehe: Die versteckten Risiken bei Schenkungen zwischen Ehegatten und wie Sie diese vermeiden!
Ein Gemeinschaftskonto, gemeinsame Investitionen oder die Übertragung eines Hauses auf den Partner kann aus steuerlicher Sicht unerwartete und kostspielige Risiken bergen. Wann wird aus einer gut gemeinten Zuwendung eine steuerpflichtige Schenkung und wie gelingt es, teure Steuerfallen zu umgehen?
Gründung einer Familienstiftung
Die Gründung einer Familienstiftung in Deutschland ist ein komplexer Prozess mit spezifischen rechtlichen und steuerlichen Anforderungen. Hier ein praxisorientierter Überblick aus anwaltlicher und steuerlicher Sicht: vom Ablauf der Gründung über die rechtlichen Rahmenbedingungen bis hin zu den steuerlichen Folgen der Stiftungserrichtung und Vermögensübertragung.
Kauf einer Immobilie auf Mallorca
Der Kauf einer Immobilie auf Mallorca durch einen deutschen Käufer bedingt steuerliche und rechtliche Besonderheiten. Vor einer Investition sollten die Eigentumsstruktur und die Finanzierung genau gewählt werden. Mit frühzeitiger Weichenstellung lassen sich hohe Kosten und spätere Auseinandersetzungen mit den Steuerbehörden zuverlässig vermeiden.

Ausländische Trusts und Stiftungen: fiktive Einkünftezurechnung nach § 15 AStG
Für die Begünstigten eines ausländischen Trust ergeben sich in Deutschland besondere steuerliche Pflichten. u.U. müssen inländische Begünstigte eines solchen Trust die im Ausland erzielten Einkünfte des Trusts als fiktive Einkünfte nach § 15 AStG versteuern.

Familienstiftung als Instrument der Nachfolgegestaltung
Familienstiftung als Instrument der Nachfolgegestaltung
Die Familienstiftung gewinnt zunehmend an Bedeutung. Sie kann eine nachhaltige Lösung bieten, wenn es darum geht, Unternehmensanteile langfristig zu sichern, Streit unter Erben zu vermeiden und steuerliche Vorteile – insbesondere im Bereich der Erbschaft- und Schenkungsteuer – zu nutzen.
Immobilie an Kinder übertragen: Schenkung oder Verkauf?
Immobilie clever übertragen. An die eigenen Kinder schenken oder verkaufen? Steuerliche Vorteile, rechtliche Fallstricke. Wie finden Sie die beste Lösung für Ihre Familie?

Supervermächtnis im Testament: Flexibles Instrument der Nachfolgegestaltung
Das sogenannte Supervermächtnis ist ein erbrechtliches Gestaltungsinstrument, bei dem der Erbe das Vermächtnis konkret ausgestalten darf. Anders als bei einem klassischen Vermächtnis legt der Erblasser nicht die genaue Höhe oder den konkreten Gegenstand fest, sondern überträgt diese Entscheidung dem Erben. Dies verschafft Flexibilität und erlaubt eine Entscheidung anhand der im Todeszeitpunkt bestehenden Verhältnisse.

Übernahme eines Darlehens bei einer Immobilienschenkung
Die Übertragung einer noch belasteten Immobilie ist steuerlich komplex. Die Übernahme des Darlehens durch den Beschenkten führt zu einem sog. teilentgeltlichen Erwerb und kann auch einen steuerpflichtigen Veräußerungsgewinn auslösen.