
Blog:
Nachfolge - Schenken und Vererben
Eine vorausschauende Nachfolgeplanung schafft Sicherheit – für das Unternehmen, das private Vermögen und die Familie. Ich begleite Sie bei Unternehmensnachfolgen, Schenkungen und Erbfällen sowie bei der Gestaltung von Testamenten und Eheverträgen.
Ob vorweggenommene Übertragung mit oder ohne Nießbrauchvorbehalt, Familiengesellschaft oder Stiftung: Gemeinsam entwickeln wir eine Struktur, die wirtschaftlich sinnvoll, rechtlich belastbar und steuerlich durchdacht ist. Dabei berücksichtige ich auch die Auswirkungen des Güterstands – von der Zugewinngemeinschaft und Gütertrennung bis hin zur Güterstandsschaukel.
Mein Ansatz verbindet Erb-, Familien- und Steuerrecht zu einem klaren Gesamtkonzept, das Vermögen sichert, Konflikten vorbeugt und den Übergang auf die nächste Generation langfristig tragfähig gestaltet.
Welche Fristen gelten bei Schenkungen?
Welche Fristen gelten bei Schenkungen? Für Unternehmerfamilien und vermögende Privatpersonen ist die Antwort selten auf die bekannte Zehnjahresfrist zu beschränken. Steuerrecht, Pflichtteilsrecht, Rückforderungsrechte und gesellschaftsrechtliche Bindungen folgen jeweils eigenen Zeitabläufen.
Vermögensübertragung an Kinder richtig planen: Freibeträge, Kontrolle und Familienfrieden
Vermögensübertragung an Kinder planen, Freibeträge nutzen und Steuer, Kontrolle und Familienfrieden in einer langfristig tragfähigen Struktur verlässlich verbinden.
Pflichtteilsergänzung bei Schenkungen: Warum die Zehnjahresfrist oft später beginnt als gedacht
Eine lebzeitige Schenkung kann den späteren Pflichtteil erheblich beeinflussen, selbst dann, wenn sie viele Jahre vor dem Erbfall erfolgt ist. Bei der Berechnung der Pflichtteilsergänzung nach einer Schenkung und den maßgeblichen Fristen entscheidet nicht allein das Datum der notariellen Urkunde. Ebenso entscheidend ist, ob der Übergeber die wirtschaftliche Kontrolle über das Vermögen tatsächlich aufgegeben hat.
Gegenständlicher Zugewinnausgleich: Steuerfalle bei Immobilien und Unternehmensanteilen vermeiden
Der Zugewinnausgleich ist ein Instrument, um zwischen Ehegatten Vermögen auszugleichen – sei es im Scheidungsfall, bei einem Wechsel zur Gütertrennung oder im Rahmen einer langfristigen Vermögens- und Nachfolgeplanung. Er birgt jedoch ein ertragsteuerliches Risiko, das in der Praxis häufig übersehen wird: Werden zur Erfüllung eines Zugewinnausgleichsanspruchs Immobilien, Gesellschaftsanteile oder andere steuerverstrickte Wirtschaftsgüter übertragen, kann dies zu einer einkommensteuerpflichtigen Gewinnrealisierung führen.
Das Finanzgericht Münster hat hierzu mit Urteil vom 18.06.2026 (8 K 901/23 E) eine wichtige Entscheidung getroffen.
Vorbehaltsnießbrauch richtig einsetzen
Wer eine Immobilie oder Unternehmensanteile bereits zu Lebzeiten auf die nächste Generation übertragen möchte, zugleich aber auf laufende Erträge angewiesen ist, kann über einen Vorbehaltsnießbrauch nachdenken. Er wirkt jedoch nur dann nachhaltig, wenn zivilrechtliche Rechte, ertragsteuerliche Folgen, Schenkungsteuer und die familiäre Realität von Beginn an zusammen gedacht werden.
Der Vorbehaltsnießbrauch ist keine Standardklausel für einen Übergabevertrag. Er entscheidet darüber, wer wirtschaftlich von einem Vermögenswert profitiert, wer künftig Entscheidungen treffen kann und welche Spielräume für spätere Veränderungen bestehen.
Unternehmertestament: Warum der letzte Wille allein nicht genügt
Fällt ein Unternehmer unerwartet aus, entscheidet nicht das Testament allein über die Zukunft des Unternehmens. Gesellschaftsvertrag, Erbfolge, Pflichtteilsansprüche, Liquidität und die Handlungsfähigkeit der Geschäftsführung müssen ineinandergreifen. Ein Unternehmertestament regelt deshalb mehr als die Verteilung von Vermögen.
Nießbrauch bei Unternehmensübertragung gestalten
Wer ein Familienunternehmen auf die nächste Generation überträgt, möchte häufig zwei Ziele zugleich erreichen: Die Nachfolger sollen frühzeitig Eigentum und Verantwortung übernehmen, während die bisherige Unternehmergeneration aus dem Unternehmen weiterhin verlässlich versorgt bleibt. Den Nießbrauch bei Unternehmensübertragung zu gestalten, kann dafür ein wirkungsvolles Instrument sein.
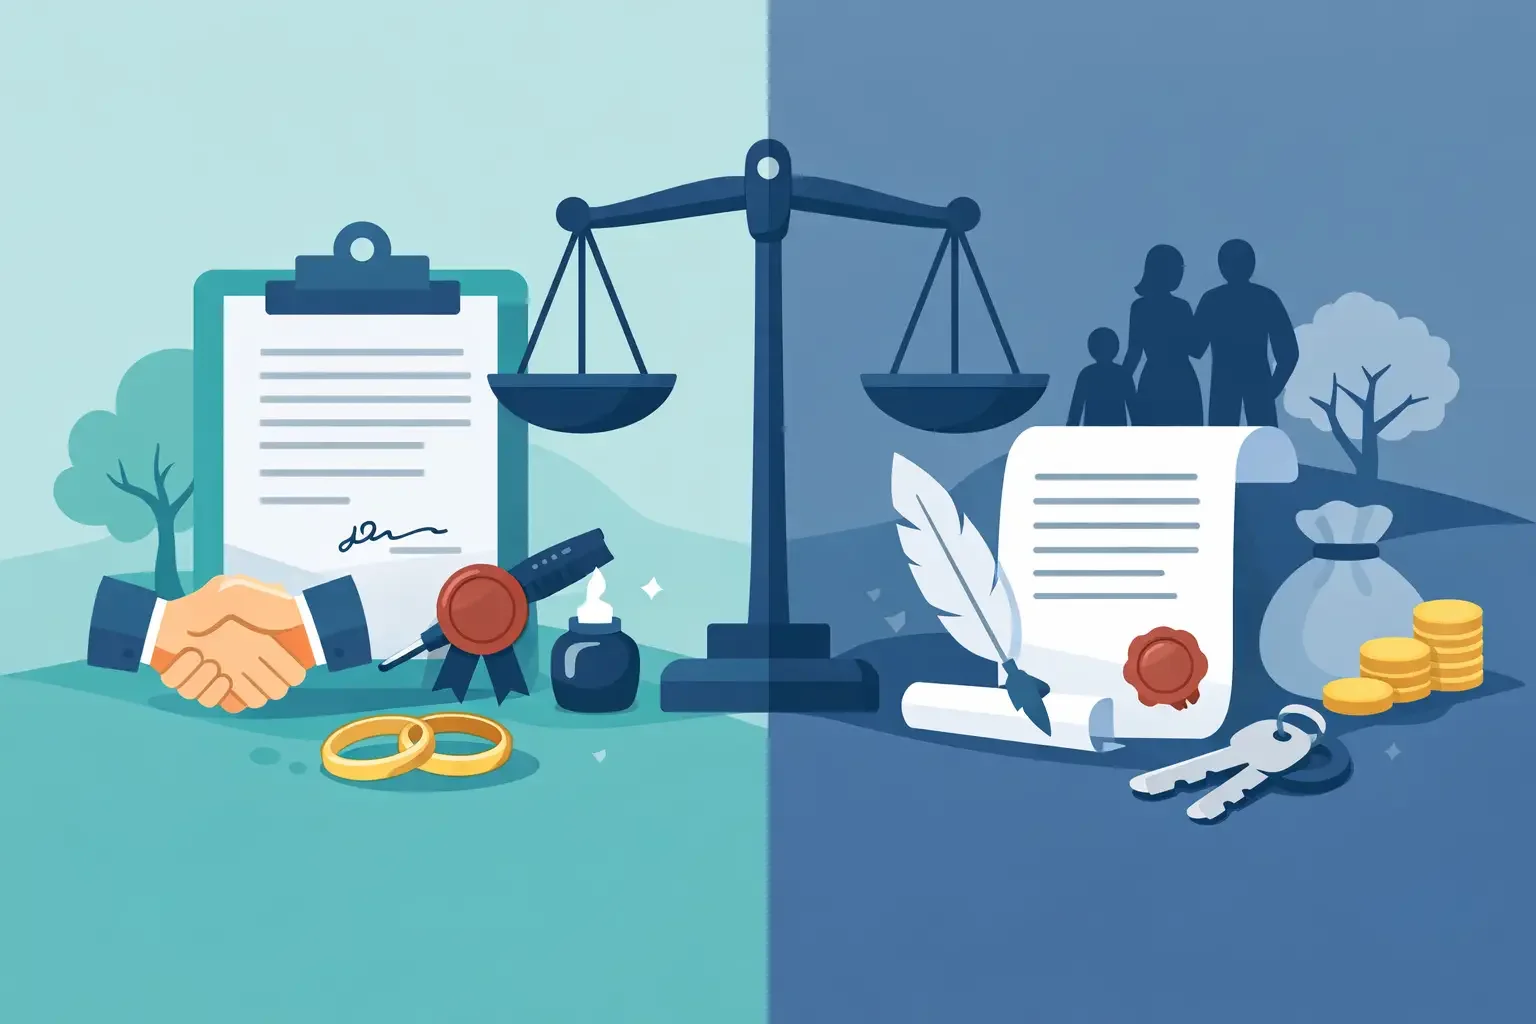
Erbvertrag oder Testament: Der Unterschied
Ein Testament oder Erbvertrag soll Klarheit schaffen – gerade dann, wenn Familie, Vermögen und unternehmerische Verantwortung zusammenkommen. Der Unterschied ist dabei nicht nur rechtlicher Natur: Während ein Testament grundsätzlich flexibel angepasst werden kann, schafft ein Erbvertrag bewusst Verbindlichkeit. Für Unternehmerfamilien stellt sich daher vor allem die Frage, wie viel Gestaltungsspielraum für die Zukunft erhalten bleiben soll und welche Zusagen schon heute verlässlich abgesichert werden müssen.
Kauf einer Immobilie innerhalb der Familie
Der Erwerb einer vermieteten Immobilie von Eltern oder anderen nahen Angehörigen kann eine sinnvolle Alternative zur Schenkung sein. Er verbindet die vorweggenommene Vermögensnachfolge mit einer entgeltlichen Übertragung und kann dem erwerbenden Kind insbesondere bei einer anschließenden Vermietung einkommensteuerliche Vorteile eröffnen.
Zinsloses Darlehen: Zinsvorteil löst Schenkungsteuer aus
Ein zinsloses Darlehen wirkt auf den ersten Blick oft wie eine unkomplizierte finanzielle Unterstützung. Das gilt insbesondere im Familienkreis, unter Gesellschaftern oder bei sonstigen persönlichen Näheverhältnissen. Steuerlich kann aber der Vorteil, das Kapital über Jahre hinweg kostenlos nutzen zu dürfen, schenkungsteuerpflichtig sein.
Das Finanzgericht Düsseldorf hat dies in einem aktuellen Urteil vom 23. Juni 2026 (4 K 2261/24, Revision zugelassen) .
Erbschaftsteuer sparen mit kluger Nachfolgeplanung
Wenn ein Unternehmensanteil, ein Immobilienbestand oder ein größeres Privatvermögen erst im Erbfall geordnet wird, ist der Gestaltungsspielraum eingeschränkt. Schenkung- oder Erbschaftsteuer sparen ist deshalb keine Frage einzelner Rechenschritte kurz vor einer Übertragung. Es ist eine langfristige Aufgabe an der Schnittstelle von Familie, Eigentum, Unternehmensführung und Steuerrecht.
Schenkung zu Lebzeiten steuerlich gestalten
Wer Unternehmensanteile, vermietete Immobilien oder ein gewachsenes Wertpapiervermögen erst mit dem Erbfall überträgt, überlässt wesentliche Weichenstellungen oft dem Zufall. Eine Schenkung zu Lebzeiten steuerlich gestalten bedeutet deshalb weit mehr, als persönliche Freibeträge auszuschöpfen. Es geht darum, Eigentum rechtzeitig zu ordnen, die Handlungsfähigkeit des Unternehmens zu bewahren und den familiären Zusammenhalt auch dann zu sichern, wenn Vermögen und Verantwortung auf die nächste Generation übergehen.
Die Familiengesellschaft – Vermögen schützen, Steuern sparen, Generationen verbinden
Wie lässt sich Familienvermögen langfristig schützen, effizient strukturieren und über Generationen hinweg zusammenhalten?
Die Familiengesellschaft bietet auf diese Frage eine strategisch durchdachte Antwort. Sie verbindet rechtliche, steuerliche und familiäre Interessen in einer einzigen Struktur – und schafft dabei Stabilität, Kontrolle und Flexibilität zugleich.