
Betriebsaufspaltung: Wenn die Betriebsimmobilie zum steuerlichen Risiko wird
Steuerlich kann eine Betriebsaufspaltung erhebliche Folgen bei Unternehmensnachfolge, Anteilsübertragungen, Scheidung, Schenkung, Erbfall oder Verkauf haben
Besonders kritisch ist nicht allein die Entstehung einer Betriebsaufspaltung. Häufig wird ihre Beendigung zum Problem: Entfallen die Voraussetzungen ungewollt, können die stillen Reserven der Immobilie und weiterer Wirtschaftsgüter sofort steuerpflichtig werden.
Betriebsaufspaltung: Die unterschätzte Steuerfalle
Wie eine unerkannte Betriebsaufspaltung Ihr Unternehmen teuer zu stehen kommen kann – und was Sie dagegen tun können.
Mit einer scheinbar harmlosen Konstruktion haben Sie möglicherweise eine Betriebsaufspaltung begründet – ein steuerrechtliches Konstrukt, das erhebliche Konsequenzen haben kann, die oft jahrelang unbemerkt bleiben. Besonders kritisch wird es, wenn diese Betriebsaufspaltung unerkannt endet, etwa durch den Verkauf des Unternehmens, die Beendigung des Mietverhältnisses oder im Erbfall.
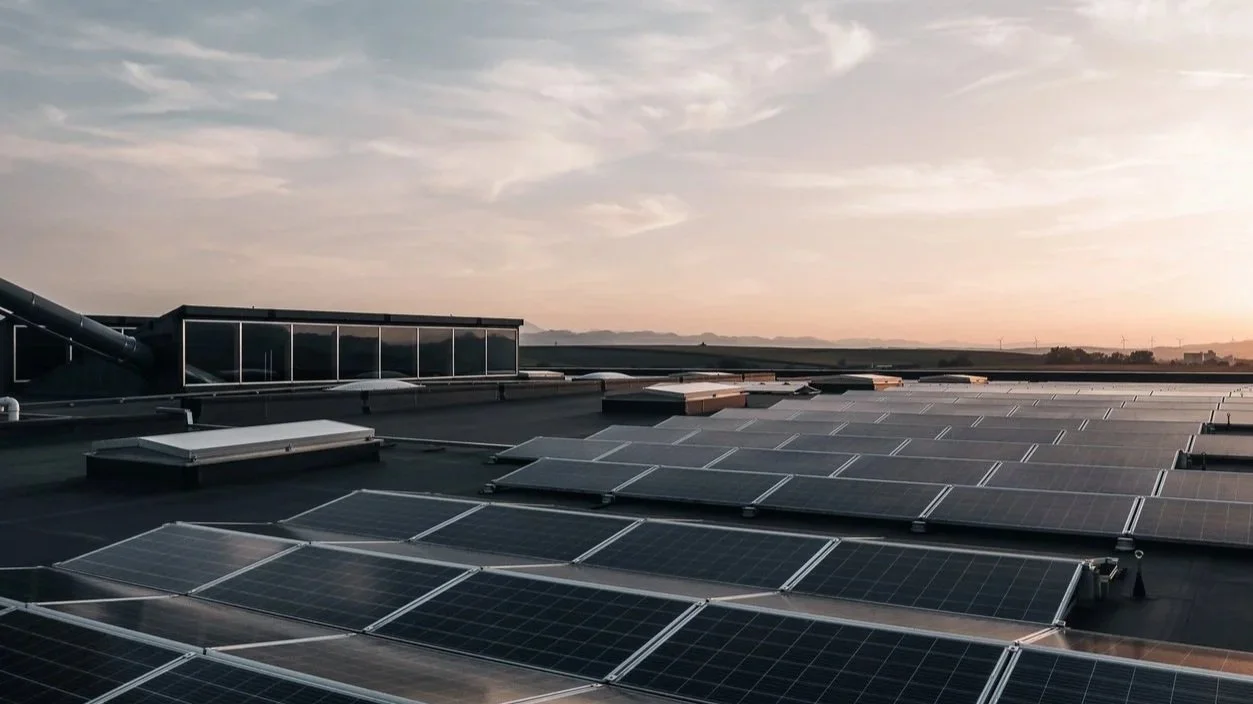
Betriebsaufspaltung durch Vermietung von Dachflächen für Photovoltaikanlagen
In zunehmendem Maße werden durch Investoren Photovoltaikanlagen auf gepachteten Frei- oder Dachflächen aufgestellt. Viele dieser verpachteten Flächen stehen im steuerlichen Privateigentum. Ist auch der Eigentümer an der Energieerzeugung durch die Solaranlage beteiligt, kann dies zu ihrer Beurteilung als Betriebsvermögen führen.