
Blog Familienunternehmen
Familienunternehmen
Familienunternehmen verbinden wirtschaftliche Verantwortung mit gewachsenen familiären Strukturen. Gerade darin liegen ihre besondere Stärke – und ihre besonderen rechtlichen und steuerlichen Anforderungen.
Ich berate Sie bei der Wahl und Gestaltung der passenden Rechtsform, bei steuerlichen Fragen einschließlich des Sonderbetriebsvermögens sowie bei einer tragfähigen Gesellschaftsstruktur und zeitgemäßen Governance. Auch bei Nachfolgeplanungen, internationalen Sachverhalten, der Einrichtung und Begleitung eines Beirats oder der klaren Trennung von Privat- und Unternehmensvermögen unterstütze ich Sie mit maßgeschneiderten Lösungen.
Gemeinsam entwickeln wir rechtlich belastbare und steuerlich durchdachte Konzepte, die den langfristigen Bestand des Unternehmens sichern und die Interessen von Familie und Betrieb nachhaltig zusammenführen.
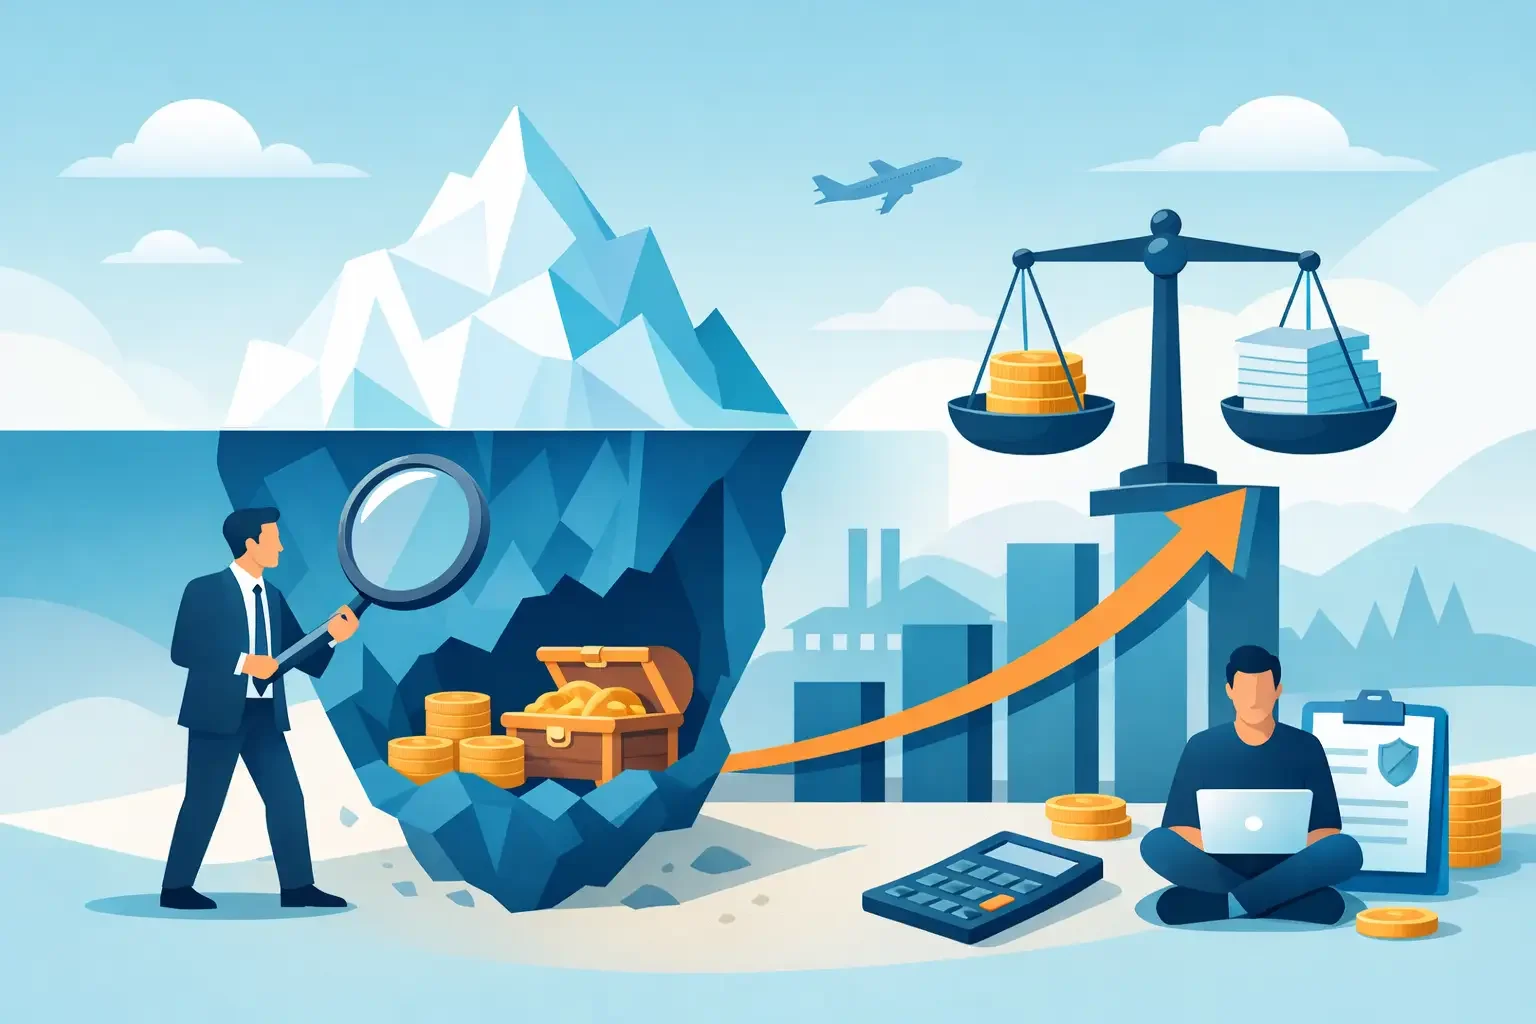
Die Besteuerung stiller Reserven vermeiden
Der Wunsch, die Besteuerung stiller Reserven zu vermeiden, stellt sich, wenn ein Unternehmensbereich verkauft, eine Immobilie aus dem Betrieb herausgelöst, ein Kind als Nachfolger eingebunden oder eine Gesellschaftsstruktur neu geordnet werden soll. Dann können Werte steuerlich sichtbar werden, die über Jahrzehnte im Unternehmen entstanden sind - mit erheblichen Folgen für Liquidität, Familie und unternehmerische Handlungsfreiheit.
Stille Reserven lassen sich nicht einfach „wegstrukturieren“. Entscheidend ist vielmehr, ob der Vorgang als steuerliche Realisation gilt und ob rechtzeitig eine passende Nachfolge-, Umwandlungs- oder Reinvestitionsstruktur geschaffen wurde. Häufig geht es dabei nicht um ein endgültiges Entfallen der Steuer, sondern um eine rechtssichere Verschiebung des Besteuerungszeitpunkts oder um die Übertragung zu Buchwerten.
Formwechsel: GmbH zu GmbH & Co. KG und umgekehrt
Der Formwechsel einer GmbH in eine GmbH & Co. KG oder umgekehrt wird häufig aus einem nachvollziehbaren unternehmerischen Anlass erwogen: Die nächste Generation soll schrittweise Verantwortung übernehmen, eine Holdingstruktur soll etabliert werden oder die Gesellschafter möchten Gewinnentnahmen und Vermögensverwaltung anders ordnen. Die steuerlichen Folgen eines Formwechsels der GmbH entscheiden dabei mit darüber, ob aus einer strategisch sinnvollen Neuordnung eine vermeidbare Steuerbelastung entsteht. Maßgeblich ist nicht allein die neue Rechtsform, sondern das Zusammenspiel aus Unternehmensvermögen, Gesellschafterkreis, früheren Gestaltungen und den langfristigen Zielen der Unternehmerfamilie.